


۱. معرفی زیستبوم و مسائل موجود
این زیستبوم چه حوزهای را پوشش میدهد؟
زیستبوم دیجیتال مالیاتی، تمامی تعاملات میان مؤدیان، سازمان امور مالیاتی کشور، دستگاههای اجرایی همکار، نهاهای نظارتی و سیاستگزار و بازیگران بخش خصوصی را در پنج حوزه کلیدی پوشش میدهد: شناسایی و ثبتنام مؤدیان، تشخیص مالیات، حسابداری و پرداخت، وصول مطالبات، و دادرسی مالیاتی. این زیستبوم همچنین خدمات ارزشافزودهای نظیر تحلیل و اعتبارسنجی صورتحسابهای الکترونیکی، تحلیل داده و ارائه بینش، مدیریت پروندهها، کنترل انطباق با قوانین، و اتصال به شبکه شرکای عمومی (شامل بانکها، گمرک، سازمان ثبت اسناد و املاک کشور، سازمان تأمین اجتماعی، سازمان بورس و اوراق بهادار و دهها دستگاه دیگر) و شرکای بخش خصوصی (شرکتهای معتمد مالیاتی، حسابداران، نرمافزارهای مالی و ERP) را در بر میگیرد.
مهمترین مسائل و چالشهای موجود
نظام مالیاتی کشور در دهههای گذشته بهصورت تدریجی شکل گرفته است. این فرایند بعضا به پراکندگی در برخی حوزهها منجر شده، که در نتیجه چالشهایی برای بازیگران ایجاد کرده است:
برای مردم و کسبوکارها: تصور کنید یک صاحب کسبوکار کوچک باید هر سال دهها صفحه مدرک جمعآوری کند، بعضاً به چند اداره مراجعه نماید، اطلاعاتی که قبلاً در یک دستگاه دولتی ثبت کرده را دوباره به دستگاه دیگری تحویل دهد، و در صورت اشتباه کوچک، با خطر جریمه سنگین مواجه شود. بار اداری، نگرانی از خطای سهوی، و پیچیدگی مراحل، انگیزه تمکین داوطلبانه را از بین میبرد. یک کارفرما برای پرداخت حقوق کارمندانش باید لیست بیمه را در سامانه تأمین اجتماعی، اطلاعات پرداخت را در شبکه بانکی، و اطلاعات مالیاتی را در سامانهای دیگر جداگانه ثبت کند. این چندپنجرهبودن، وقت و هزینه زیادی تلف میکند. همین تعدد پنجرهها کمابیش در برخی انواع مالیات دیگر تکرار میشود.
برای نظام اقتصادی: درصد قابل توجهی از تولید ناخالص داخلی کشور در بخش غیررسمی جریان دارد که هیچ مالیاتی نمیپردازد. کسبوکارهایی که شفاف عمل میکنند، سنگینترین بار مالیاتی را برعهده دارند در حالی که فعالان غیررسمی از دید نظام مالیاتی کشور پنهان میمانند. این نابرابری، عدالت مالیاتی را جدی خدشهدار میکند.
برای دستگاههای اجرایی: پیشرفتهای بسیاری در زمینه تعاملات بین دستگاهی صورت گرفته است که بسیاری از آنها مرهون تلاشهای صورتگرفته از سمت سازمان امور مالیاتی کشور از یک سو و بسترهای ایجاد شده توسط وزارت ارتباطات و فناوری اطلاعات از سوی دیگر است؛ با این وجود، در مواردی همچنان، برای شناسایی مؤدیان، تشخیص مالیات بر عهده یک مؤدی و انجام فرایندهای وصول مطالبات، باید تعاملات غیرسیستمی و یا تعاملات سیستمی غیرکارا بین سازمان امور مالیاتی و دهها دستگاه دیگر رخ دهد. این فرایندها، گاهی بسیار طولانی میشود. در نتیجه، بعضاً تشخیص مالیات بر اساس دادههای قدیمی و ناکامل صورت میگیرد و هیچ مسئولیتی برای صحت دادهها وجود ندارد. هر سازمان میتواند داده اشتباه را به دیگری نسبت دهد.
تأثیر نبود یکپارچگی: در این ارتباط مصادیق مختلفی در ابعاد گوناگون وجود دارد:
- مؤدی مجبور است اطلاعاتی را ارائه دهد که دولت از پیش دارد؛ تا کنون، اظهارنامه مالیاتی عمدتاً بر پایه خوداظهاری مؤدی تنظیم میشده است. این در حالی است که بسیاری از اطلاعات لازم برای محاسبه مالیات، پیش از این در سامانههای مختلف دولتی وجود دارد: گردش حساب بانکی، اطلاعات پرداخت حقوق، تراکنشهای فروش از طریق پایانههای فروشگاهی، و دادههای صادرات و واردات از گمرک. خوشبختانه سازمان امور مالیاتی کشور به سمت این نقطه ایدهآل حرکت میکند که اظهارنامه از پیش توسط سیستم پر شود و در حالت ایدهآل مؤدی فقط آن را تأیید کند. به دلیل مشکلات مربوط به تعاملپذیری در سطوح مختلف و اتکا به دادههای معتبر، علیرغم تلاشهای سازمان امور مالیاتی کشور و دستگاههای همکار، این فرایند کماکان شکافهایی با وضع مطلوب دارد.
- مالیاتها در لحظهای جمعآوری میشوند که دیگر دیر شده است؛ بسیاری از تراکنشهای اقتصادی، ذاتاً لحظه مناسبی برای محاسبه و دریافت مالیات هستند: لحظه پرداخت حقوق و لحظه صدور فاکتور فروش. اما در نظام فعلی، در برخی موارد ارتباط مستقیمی میان این رویدادها و نظام مالیاتی وجود ندارد. به طور مثال، نظام مالیاتی فعلی نمیتواند به سامانههای حسابداری که مؤدیان روزانه با آنها کار میکنند متصل شود و دادهها را مستقیم دریافت کند. در نتیجه، مالیات ماهها بعد از وقوع رویداد اقتصادی، با تأخیر و بر اساس دادههایی که ممکن است دیگر دقیق نباشند، محاسبه میشود. این فاصله زمانی، هم ریسک فرار مالیاتی را بالا میبرد، هم پیشبینی درآمدهای دولت را دشوار میکند، و هم مؤدی را در معرض جریمههای ناخواسته قرار میدهد.
- دادههای بدون اصالت، منشأ خطاهای سیستمی میشوند؛ وقتی اطلاعات بهجای اسناد معتبر و تأییدشده، بهصورت داده خام میان دستگاهها رد و بدل میشود، هیچ ضمانتی برای صحت آن وجود ندارد و هیچ نهادی مسئولیت اشتباه را نمیپذیرد. نتیجه این وضع را میتوان به عنوان یک سناریوی فرضی در اجرای مالیات بر خانههای خالی یا مالیات بر خانههای گرانقیمت مرور کرد: در صورت اتکا به دادههای خام و تأییدنشده از دستگاههای مختلف، ممکن است مالیات به خانوارهایی تعلق گیرد که اصلاً خانه خالی ندارند یا ملکشان مشمول مالیات نمیشود. این افراد ناچارند ماهها وقت و انرژی صرف اثبات بیگناهی خود کنند؛ نه به این دلیل که قانون اشتباه است، بلکه به این دلیل که اطلاعات اشتباه بوده و هیچکس مسئول آن نیست. اگر این اطلاعات بهصورت «سند کسبوکار» معتبر، دارای امضای دیجیتال و صادرشده از مرجع مسئول دریافت شود، نهتنها چنین خطاهایی رخ نمیدهد، بلکه در صورت بروز اشتباه، مسئولیت بهروشنی متوجه سازمان صادرکننده سند میشود، نه مؤدی.
۲. توصیف راهکار و ارزش ایجادشده
رویکرد کلان
پاسخ به این چالشها، ایجاد یک «سکوی زیستبوم دیجیتال مالیاتی» است؛ یعنی به جای ساختن یک سامانه جدید جداگانه، یک بستر مشترک ایجاد میشود که از طریق آن، تمام بازیگران زیستبوم مالیاتی، از مؤدیان گرفته تا دستگاههای دولتی، شرکتهای معتمد مالیاتی و شرکتهای نرمافزاری، در قالب یک معماری مشترک به هم متصل شده و با یکدیگر تعامل میکنند.
یکی از تفاوتهای اصلی با رویکردهای گذشته در این است که به جای «یکپارچهسازی دادههای خام» (که در آن نسخههای مختلف از یک داده در دستگاههای مختلف ذخیره میشود)، «همنواسازی اسناد کسبوکاری» بر پایه تعاملپذیری معنایی کامل دنبال میشود: تراکنشهای مالیاتی بر پایه «اسناد کسبوکار» معتبر و دارای امضای دیجیتال بنا میشوند که مرجع آنها مشخص است و قابل انکار نیست. وقتی سند اشتباه باشد، مسئولیت با سازمان صادرکننده است، نه مؤدی. تفاوت کلیدی دیگر با رویکردهای گذشته، اجرای فرایندهای فراسازمانی به صورت انتها-انتها با هماهنگی کامل تمامی بازیگران و تعریف و اعمال SLA و KPIهای متناسب در طول فرایند است.
ذینفعان و ارزشهای دریافتی
| ذینفع | ارزش دریافتی |
| مؤدیان حقیقی و حقوقی | کاهش هزینه و زمان تمکین مالیاتی (مثلا از طریق ارسال اظهارنامه از پیشپرشده، اتصال مستقیم نرمافزارهای حسابداری و ERP مؤدیان، حذف بار کاغذی و مراجعه حضوری)؛ کارپوشه دیجیتال و هوشمند شخصی برای مدیریت پرونده، بدهی، اعتبار و وضعیت انطباق با قوانین؛ کاهش ریسک جرائم مالیاتی از طریق تحلیل هوشمند و کنترل پیش از اظهار؛ تجربه کاربری ساده، سریع و شخصیسازیشده برای خدمات مالیاتی دیجیتال |
| شرکتهای معتمد مالیاتی | بازار رسمی با تعرفه مشخص؛ APIهای استاندارد و پایدار؛ ابزارهای تحلیل ریسک، پایش تخلف و اعتبارسنجی صورتحساب؛ محیط آزمایشی (Sandbox) برای توسعه |
| حسابداران و وکلای مالیاتی | دسترسی امن و مدیریتشده به پرونده موکلان؛ مدیریت دسترسی نیابتی؛ ابزارهای تحلیل ریسک، پیشبینی تعهدات و پایش تخلف |
| شرکتهای نرمافزاری و فینتک | دسترسی به APIها و خدمات پایه مالیاتی، و همچنین APIهای پیشرفته و دادههای تحلیلی؛ بازار خدمات ارزشافزوده مالیاتی |
| سازمان امور مالیاتی | زمینهسازی بهتر برای حسابرسی هوشمند ریسکمحور؛ وصول سریعتر درآمدهای مالیاتی؛ اطلاعات برخط از دستگاههای شریک؛ داشبورد لحظهای وصولی |
| دستگاههای اجرایی | تبادل داده برخط بهجای مکاتبه اداری؛ کاهش بار پاسخگویی به استعلامات مالیاتی |
| نهادهای نظارتی | گزارشدهی لحظهای؛ داشبورد شفافیت مالی؛ نظارت بر عملکرد وصول درآمد؛ تصمیمسازی و سیاستگذاری مبتنی بر داده، تحلیل و پایش هوشمند |
این تحول چه کمکی میکند؟
در حوزه تسهیل خدمات: مؤدیان کلیه خدمات مالیاتی، از جمله انواع گواهیهای مالیاتی، ثبت اعتراض یا پیگیری استرداد را با تجربه کاربری مناسب و از طریق کارپوشه دیجیتال خود دریافت میکنند.
در حوزه افزایش شفافیت: هر تراکنش مالیاتی ردیابیپذیر است و مسئولیت هر داده به سازمان صادرکننده آن برمیگردد. دیگر هیچ نهادی نمیتواند با انکار داده، از مسئولیت شانه خالی کند.
در حوزه بهبود تصمیمگیری: سیاستگذاران به اطلاعات بهروز درباره پایه مالیاتی واقعی، میزان شکاف مالیاتی و اثر معافیتها دسترسی خواهند داشت.
در حوزه کاهش هزینه: حذف فرایندهای کاغذی، مکاتبات اداری و مراجعات حضوری هزینههای عملیاتی دولت و بار مالی مؤدیان را بهطور قابل توجهی کاهش میدهد.
در حوزه عدالت مالیاتی: با شناسایی خودکار مؤدیان پنهان از طریق دادههای دستگاههای مختلف، بار مالیاتی بهصورت عادلانهتری توزیع میشود و کسبوکارهای شفاف از فشار ناعادلانه رها میشوند.
بهبودهای فرایندی کلیدی
در جریان طراحی این زیستبوم، چندین محور اصلی بهبود فرایندی برای زیستبوم مالیاتی شناسایی شده که برای ذینفعان مختلف ارزش ملموس ایجاد میکنند:
برای مؤدیان و کسبوکارها: نرمافزارهای حسابداری و ERP مؤدیان از طریق شرکتهای معتمد مالیاتی مستقیماً به پلتفرم متصل میشوند و مالیات در لحظه رویدادهای اقتصادی (پرداخت حقوق، صدور فاکتور، انتقال مالکیت) بهصورت خودکار محاسبه و تسویه میشود. دیگر نیازی نیست مؤدی اظهارنامه دستی را به طور کامل تهیه کند؛ از دادههای بانکها، تأمین اجتماعی، گمرک، نرمافزارهای استفاده شده توسط خود مؤدی و سایر منابع، یک «اظهارنامه پیشفرض» ساخته شده و مؤدی فقط آن را تأیید یا اصلاح میکند. برای کارفرمایان، یک «پنجره واحد» برای ارسال همزمان فهرست بیمه و اطلاعات مالیات حقوق به سازمان تأمین اجتماعی و سازمان امور مالیاتی کشور ایجاد میشود.
برای مالیاتهای داراییمحور (خانههای خالی، خودروهای گرانقیمت، نقلوانتقال): همه فرایندها از الگوی مشترک «تطبیق داده دارایی + محاسبه + ابلاغ + امکان اعتراض» استفاده میکنند؛ بهجای اینکه برای هر نوع مالیات فرایند جداگانهای طراحی شود.
برای کسر و ایصال مالیات: در مواردی که امکان کنترل در لحظه تراکنش وجود دارد (حقوق، فروش با پایانه، حملونقل، حق تمبر)، مالیات دیگر دورهای محاسبه نمیشود، بلکه در لحظه انجام تراکنش کسر و واریز میشود.
برای دادرسی مالیاتی: رسیدگی به اعتراضات از طریق یک زنجیره دیجیتال کامل از ثبت شکایت تا رأی دیوان عدالت اداری مدیریت میشود؛ با قابلیت پیشبینی هوشمند احتمال موفقیت اعتراض و تجمیع همه اسناد پرونده در یک نمای واحد برای قضات.
برای قوانین متغیر مالیاتی: بهجای اینکه با هر تغییر قانون، نرمافزارهای مؤدیان و شرکتهای معتمد باید بهروزرسانی شوند، یک موتور قوانین پویا در پلتفرم تعبیه میشود که تغییرات قانونی را بدون نیاز به تغییر کد نرمافزاری اعمال میکند.
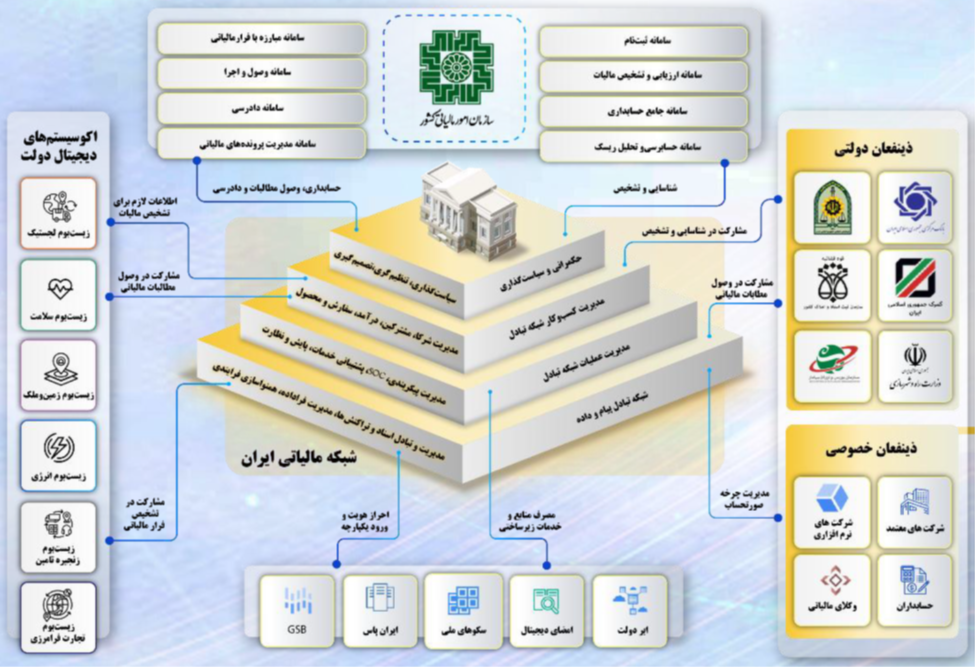
تصویر کلان زیستبوم
نقشه زیر ساختار کلی پلتفرم را نشان میدهد: در مرکز، سازمان امور مالیاتی کشور با سامانههای تخصصی خود (ثبتنام، ارزیابی و تشخیص، حسابداری جامع، وصول و اجرا، دادرسی، مبارزه با فرار) قرار دارد. این سامانهها از طریق پلتفرم با ذینفعان دولتی (بانک مرکزی، گمرک، سازمان ثبت اسناد و املاک، سازمان بورس و اوراق بهادار، وزارت راه و شهرسازی و …) و ذینفعان خصوصی (شرکتهای معتمد مالیاتی، شرکتهای نرمافزاری، حسابداران، وکلا) ارتباط برقرار میکنند. این ارتباط از طریق زیرساختها و سرویسهای ملی (نظیر ابر دولت، امضای دیجیتال، ایرانپاس، GSB/PGSB و …) تأمین میشود.\
۳. مسیر تحول و وضعیت فعلی پروژه
آغاز پروژه
این پروژه از ابتدای مهر ۱۴۰۴ با کارفرمایی سازمان فناوری اطلاعات ایران آغاز شده است.
مشارکتکنندگان
در تهیه اسناد و مطالعات این پروژه، سازمان فناوری اطلاعات ایران بهعنوان کارفرما و سازمان امور مالیاتی کشور بهعنوان بهرهبردار اصلی نقش محوری داشتهاند. تیم مشاور متشکل از متخصصان دانشگاه شهید بهشتی و سایر افراد خبره در حوزههای معماری سازمانی، اقتصاد دیجیتال و حقوق فناوری، مطالعات را انجام دادهاند. شرکت بهپرداز همراه سامانه اول (بهسا) نیز بهعنوان تیم مدیریت پروژه (PMO) در کنار کلیه زیستبومهای دیجیتال دولت همراه بوده است.
دستاوردهای تاکنون محققشده
در این دوره، مجموعهای از مطالعات انجام و اسناد پایه تهیه شده است:
وضعیت موجود زیستبوم مالیاتی بهتفصیل بررسی شده است؛ حوزههای کسبوکاری، فرایندهای فراسازمانی، شرکا و ذینفعان، تراکنشها و اسناد مبادلهشده در هر یک از فرایندهای فراسازمانی احصاء شدهاند. چالشهای حقوقی موجود و مغایرتهای قانونی شناسایی شدهاند. مدیریت ریسک و برنامه مدیریت تغییر طراحی شده است. معماری فنی مطلوب در لایههای نرمافزار و داده تعریف شده و الزامات امنیتی استخراج شده است. همچنین ایدههایی برای بهبود فرایندهای کسبوکاری ارائه شده است. تحلیل اقتصادی کامل، مدل و طرح کسبوکار، ساختار اجرایی، مدل حکمرانی و چارچوب تنظیمگری پلتفرم، الگوی مشارکت عمومی-خصوصی و نقشه راه کلان دهساله پروژه تدوین شده است.
وضعیت فعلی
در حال حاضر، اسناد موردنیاز برای بررسی و تصویب مدل و طرح کسبوکاری زیستبوم مالیاتی و در نتیجه اخذ موافقت برای اعطای مجوزهای لازم در حال نهایی شدن است. همچنین، اسناد فراخوان اجرای زیستبوم دیجیتال مالیاتی و شاخصهای ارزیابی در حال تدوین هستند.
مسیر آینده
پروژه در قالب یک قرارداد مشارکت عمومی-خصوصی دهساله پیش میرود: دو سال نخست به طراحی تفصیلی، توسعه پلتفرم و استقرار تدریجی اختصاص دارد و در هشت سال بعد، بهرهبرداری پایدار انجام میشود. در این مدل، بخش خصوصی مسئولیت ساخت، تأمین مالی و بهرهبرداری را برعهده دارد و دولت نقش سیاستگذار، تنظیمگر و ناظر را ایفا میکند. در پایان دوره، داراییهای پلتفرم بهطور کامل به دولت منتقل میشوند.